
【格局新闻网专讯】 坐拥得天独厚的地热、水力和日照资源,新西兰本应是清洁且廉价能源的温床。然而近年来,新西兰居民的电费支出涨幅居高不下,甚至超越了通胀率,演变成许多家庭仅次于食品开支的巨大经济负担。从丰富的天然资源到昂贵的终端账单,这种错位暴露出新西兰电力市场在结构设计与政策引导上的深层矛盾。
发电垄断与政策缺失:集中式电网与太阳能的双重困局
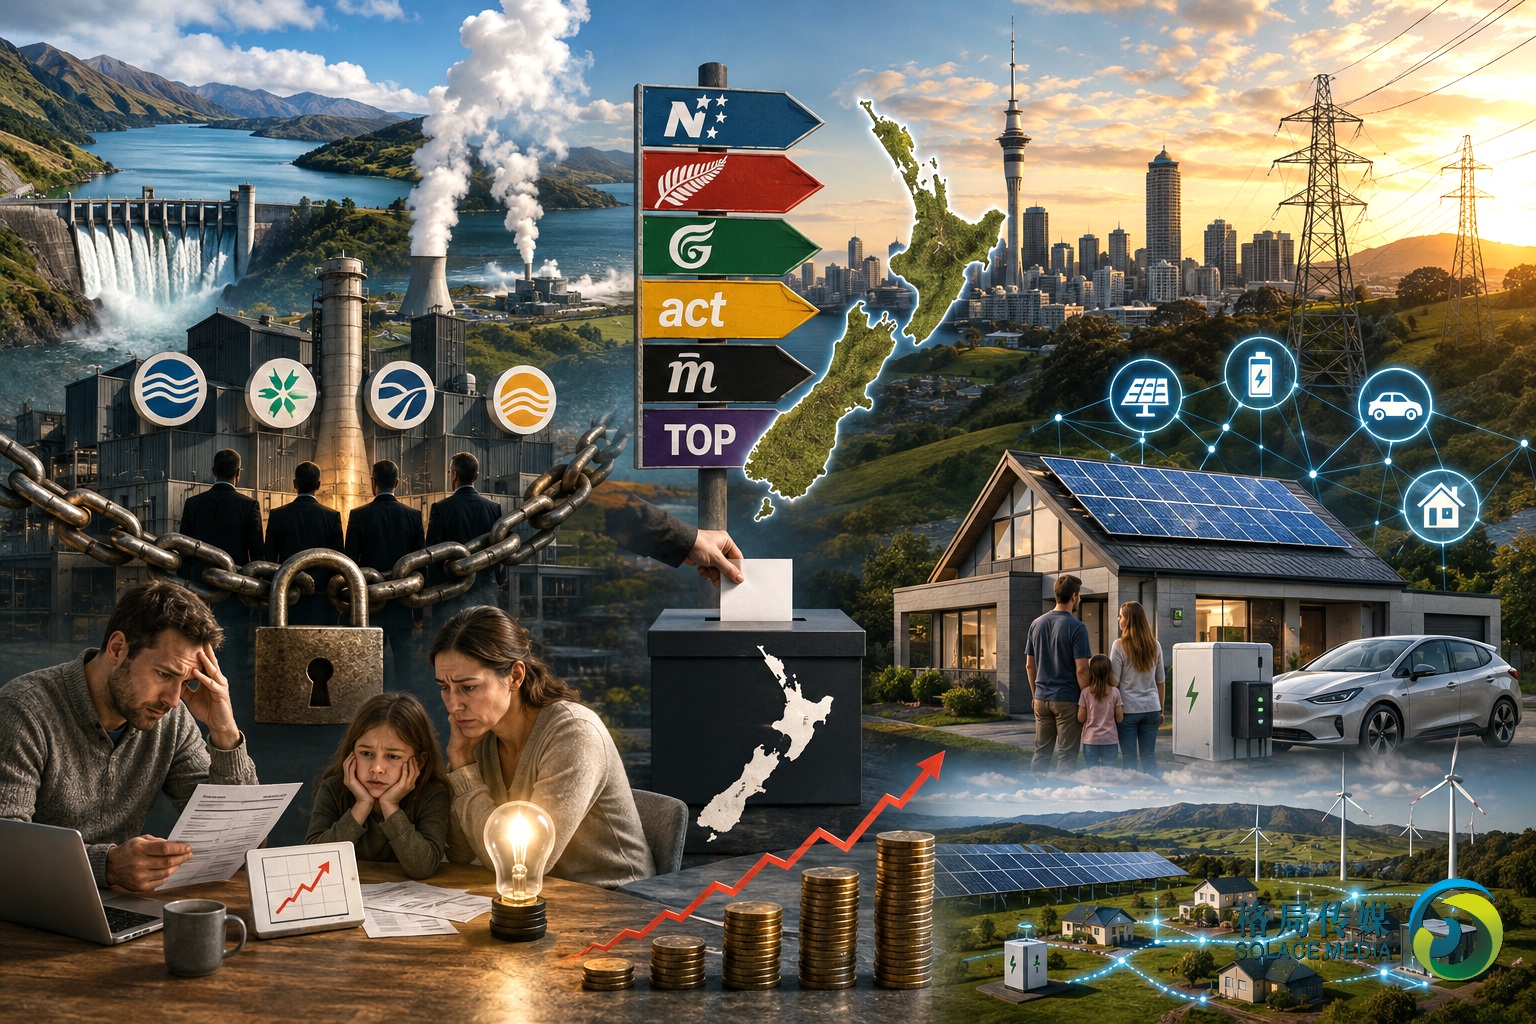
新西兰高电价的核心根源,在于 1990 年代市场化改革后逐步形成的“发零售一体化(Gentailers)”结构。四大电力巨头既垄断了大部分发电资源,又直接掌控终端零售市场,使得独立的小型零售商难以获得有竞争力的批发价格。自部分巨头上市私有化后,电力市场更趋向于“股东回报最大化”——过去十年间,巨头们更倾向于向政府及私有股东分红数十亿纽元,而非倾力投入新发电设施的建设。供需关系的持续紧绷,反而为其在电力短缺期推高批发电价创造了条件。
与此同时,全网采用的边际成本定价机制进一步推高了整体售价。即便全网绝大部分电力来自低成本的水力或风力,但一旦遇到干旱少雨导致水库水位下降或天然气紧缺,系统就必须启动昂贵的煤炭或天然气发电机组补足缺口。此时,全网所有电力的结算价格都会以最昂贵的化石燃料发电成本为基准,最终全部转嫁给消费者。此外,面对老旧电网设施的更新与抗灾升级,输电公司(Transpower)与地方线路公司大幅调高输配电费,这部分占电价近半的成本也直接叠加到了家庭账单中。
在集中式发电成本居高不下的背景下,屋顶分布式太阳能本应成为平抑电价的最佳解药,新西兰在该领域却大幅落后于邻国澳大利亚。澳大利亚目前拥有超 430 万套屋顶太阳能系统,普及率突破 30%,贡献了全国超过一成的电力供应,其背后是政府长期的财税补贴、丰厚的上网电价(Feed-in Tariffs)以及完善的分布式能源规划。反观新西兰,全国仅有约 4% 的家庭安装了太阳能。由于长期缺乏国家层面的强力政治意愿与统一补贴政策,加上电力巨头给出的余电回购价格低廉,使得普通家庭安装光伏的前期投资回收期极其漫长,屋顶太阳能依然难以释放其应有的潜力。
2026大选交锋:解构垄断与纾困民生的政党博弈
面对飞涨的电费与工业用电受阻导致的工厂倒闭潮,电力改革已成为 2026 大选最为核心的政治议题之一。优先党(NZ First)提出了较为激进的市场重组方案,主张强制将四大电力巨头拆分为独立的发电与零售实体,从根源上打破价格垄断;绿党(Greens)则主张设立无息或低息贷款,资助绝大多数家庭安装屋顶太阳能与蓄电池,并建立公有电力实体直接投入可再生能源建设。
国家党(National)与工党(Labour)等主要政党也纷纷推出了低息贷款或地税偿还型方案(Voluntary Targeted Rates),试图通过降低资金门槛来鼓励家庭接轨太阳能。然而业内分析指出,如果不能同步解决输配电网的接纳能力、余电上网的定价公平性以及配套基础设施建设,单靠融资贷款方案仍难以彻底扭转居民电费攀升的局面。
从分布式到机制重塑:新西兰电力的破局路径与未来图景
要打破“能源富集却用不起电”的体制死结,单靠竞选期间的免息贷款或政治口号显然无法治本。结合行业前瞻与政策专家的务实设计,新西兰电力系统的破局重组正指向一场从底层逻辑到技术应用的全方位变革。
破局的关键首在拆除“发零售一体化”的利益藩篱,建立真正公开透明的电力批发与余电回购机制(Feed-in Tariffs)。唯有让普通家庭和独立发电商输送的每一度清洁电能都能获得合理回报,才能彻底激活民间资本,打破高价煤电推高全网边际电价的恶性循环。同时,未莱的能源不再依赖单一的大型发电站,利用智能数字化技术,成千上万户家庭的屋顶光伏、家用储能电池甚至电动汽车(EV)正被重新聚合为调度自如的“虚拟电厂(VPP)”。配合偏远地区的抗灾经验推广社区自治微电网,既能大幅提升极端天气下的断电防御力,又能从根本上核减高昂的远距离输电过网费。
此外,地方线路公司(Lines Companies)需全面加快智能电表与动态配电系统的普及,并大幅简化分布式能源的并网审批流程。只有输配电网具备了双向高效流动吞吐的能力,屋顶太阳能的爆发式增长才不会卡在“最后一公里”。在金融与监管层面,可借鉴欧盟经验,将太阳能配建逐步纳入新西兰新建住宅建筑标准,并引入允许地方议会与开发商参与的“分期延期支付”机制,大幅压降普通家庭接轨清洁能源的前期门槛。
新西兰从不缺乏实现低碳与廉价能源的自然天赋与技术积淀。随着 2026 年大选将电力议题推向风口浪尖,一场关乎民生生计与产业命脉的能源变革已呼之欲出。能否将得天独厚的自然资源转化为实实在在的民生红利,正考验着政策制定者打破利益藩篱、重塑电力秩序的勇气与决心。