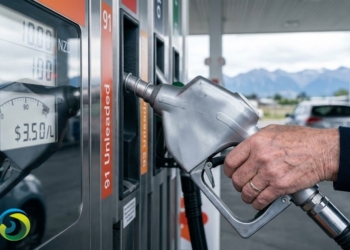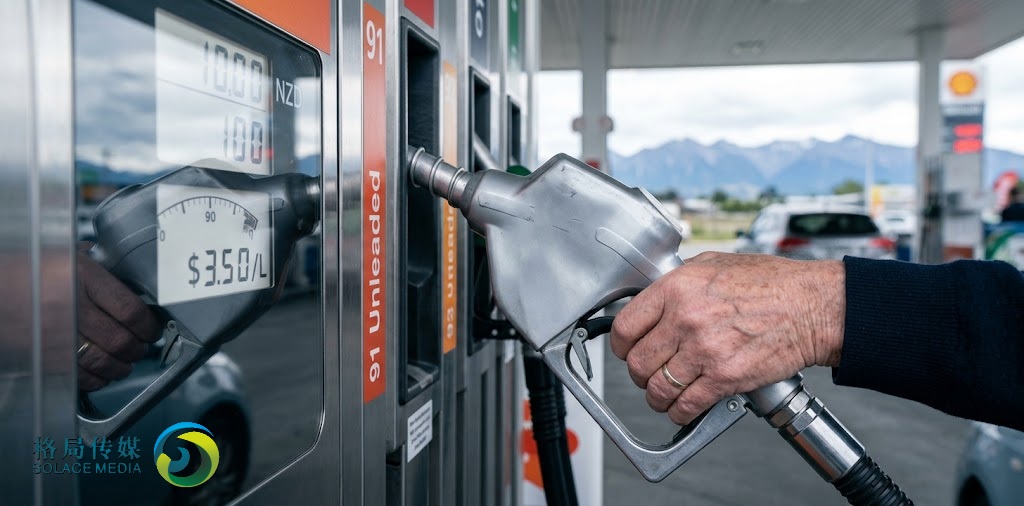

【格局新闻网专讯】今日(10月7日),新西兰全国91号无铅汽油平均零售价正式冲破 3.50纽元/升关口,部分大都市地区甚至逼近3.70纽元,柴油价格亦跟涨至3.23纽元/升,刷新新西兰历史最高纪录。在新西兰消费者尚未从过去两年的高生活成本危机中喘过气来之际,加油站的计价牌再次给全国经济敲响了警钟。
输油管线的“源头阵痛”:中东与汇率的双重挤压
本次油价的断崖式飙升并非单一因素导致,而是典型的“输入型成本冲击”。一方面,中东局势的骤然紧张导致国际原油供应链受阻,布伦特原油价格震荡走高;另一方面,纽元对美元汇率持续承压,一路下探至约 55.8 美分。
以美元计价的进口原油成本,在纽元汇率走低的放大效应下,直接传导至国内炼油厂与零售加油站。对于处于供应链最末端的新西兰而言,进口能源成本的抬升几乎是即时发生的。
宏观传导链条:从“车主油罐”到“超市货架”
油价飙升绝非仅仅意味着“车主通勤变贵”,其更深远的杀伤力在于对实体经济的二次传导:
物流与运输成本剧增:新西兰高度依赖陆路干线物流。柴油与汽油价格的双双暴涨,将直接转化为物流公司、配送卡车及农产品运输的硬性成本。
终端消费品连锁加价:运输成本的增加将在未来数周内顺流而下,快速推高超市食品、建筑原材料及各类零售商品的价格。
中小企业利润挤压:对于依赖外送、现场服务和跨区作业的中小企业(SME)而言,无法完全消化或即时转嫁的能源成本将进一步侵蚀其微薄的利润空间。
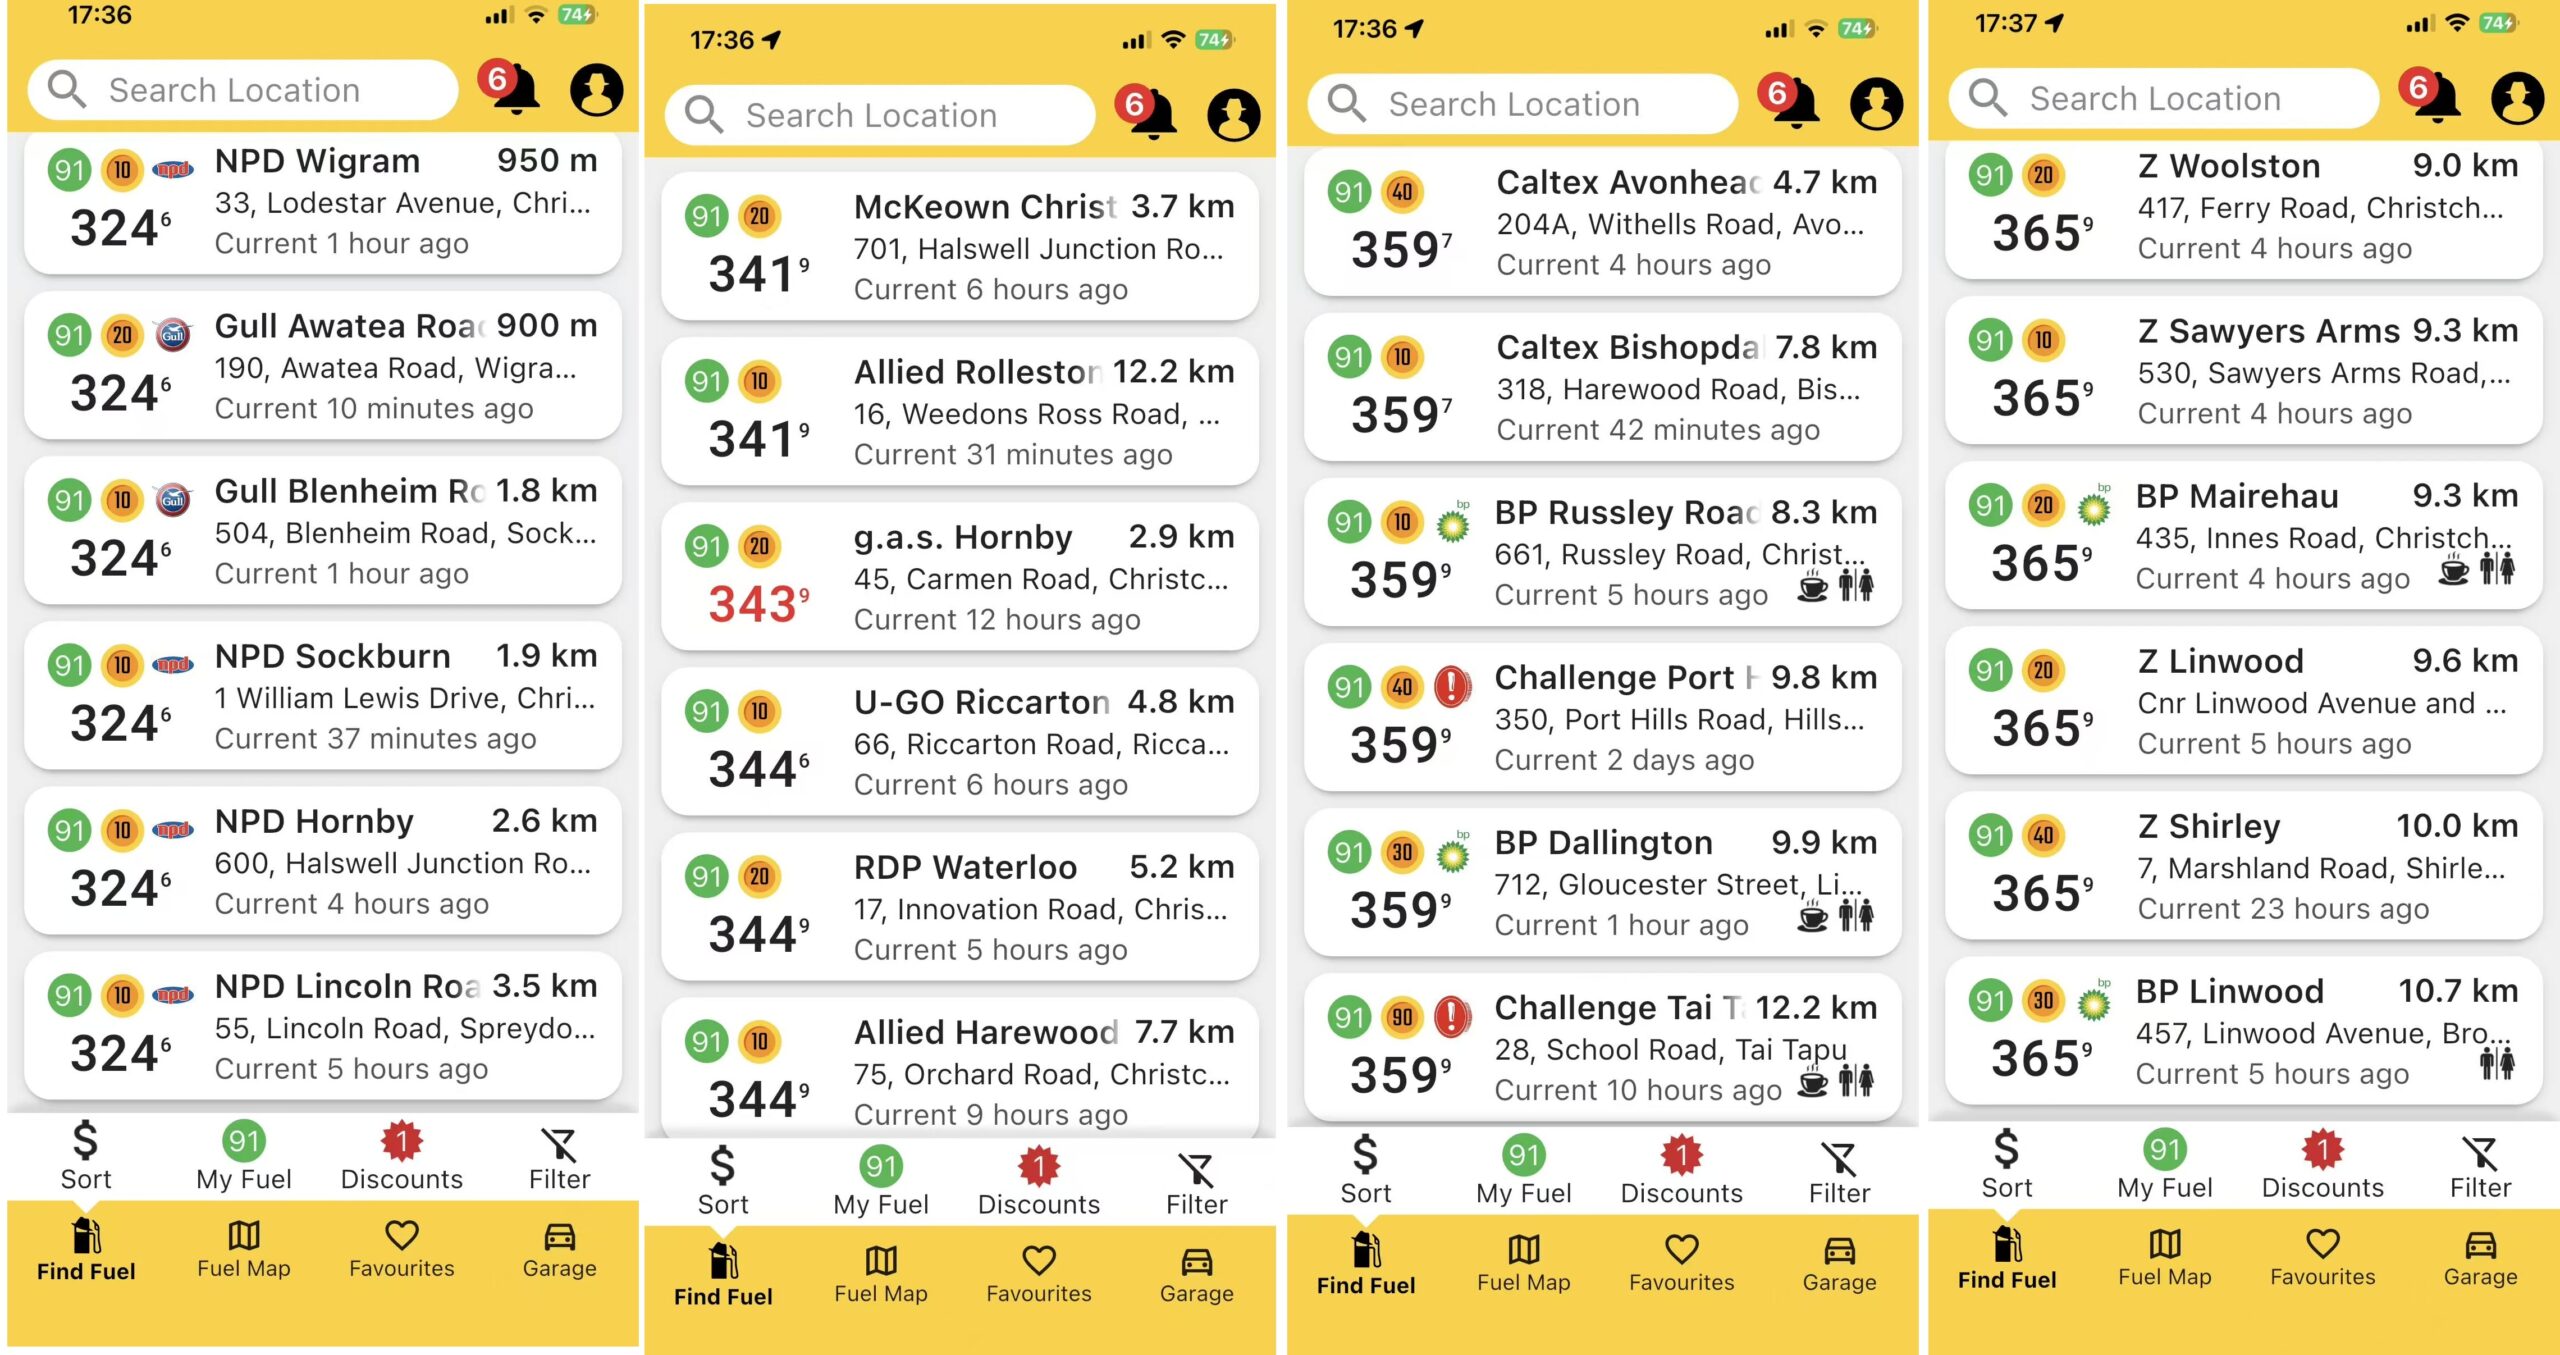
央行政策两难:滞胀阴影下的货币政策死结
新西兰储备银行(RBNZ)目前面临着极其尴尬的博弈。市场原本预期在经济增长放缓的背景下,货币政策将逐步走向宽松或保持平稳;然而,输入型能源通胀的再次抬头,可能强行打乱央行的降息路径。
如果央行为了遏制通胀而维持高利率,正在承受高额房贷和高成本双重挤压的家庭与企业将面临更大的流动性压力;若选择降息,则可能引发汇率进一步贬值,加剧输入型通胀。新西兰经济正走在“低增长与高通胀”并存的滞胀边缘。