
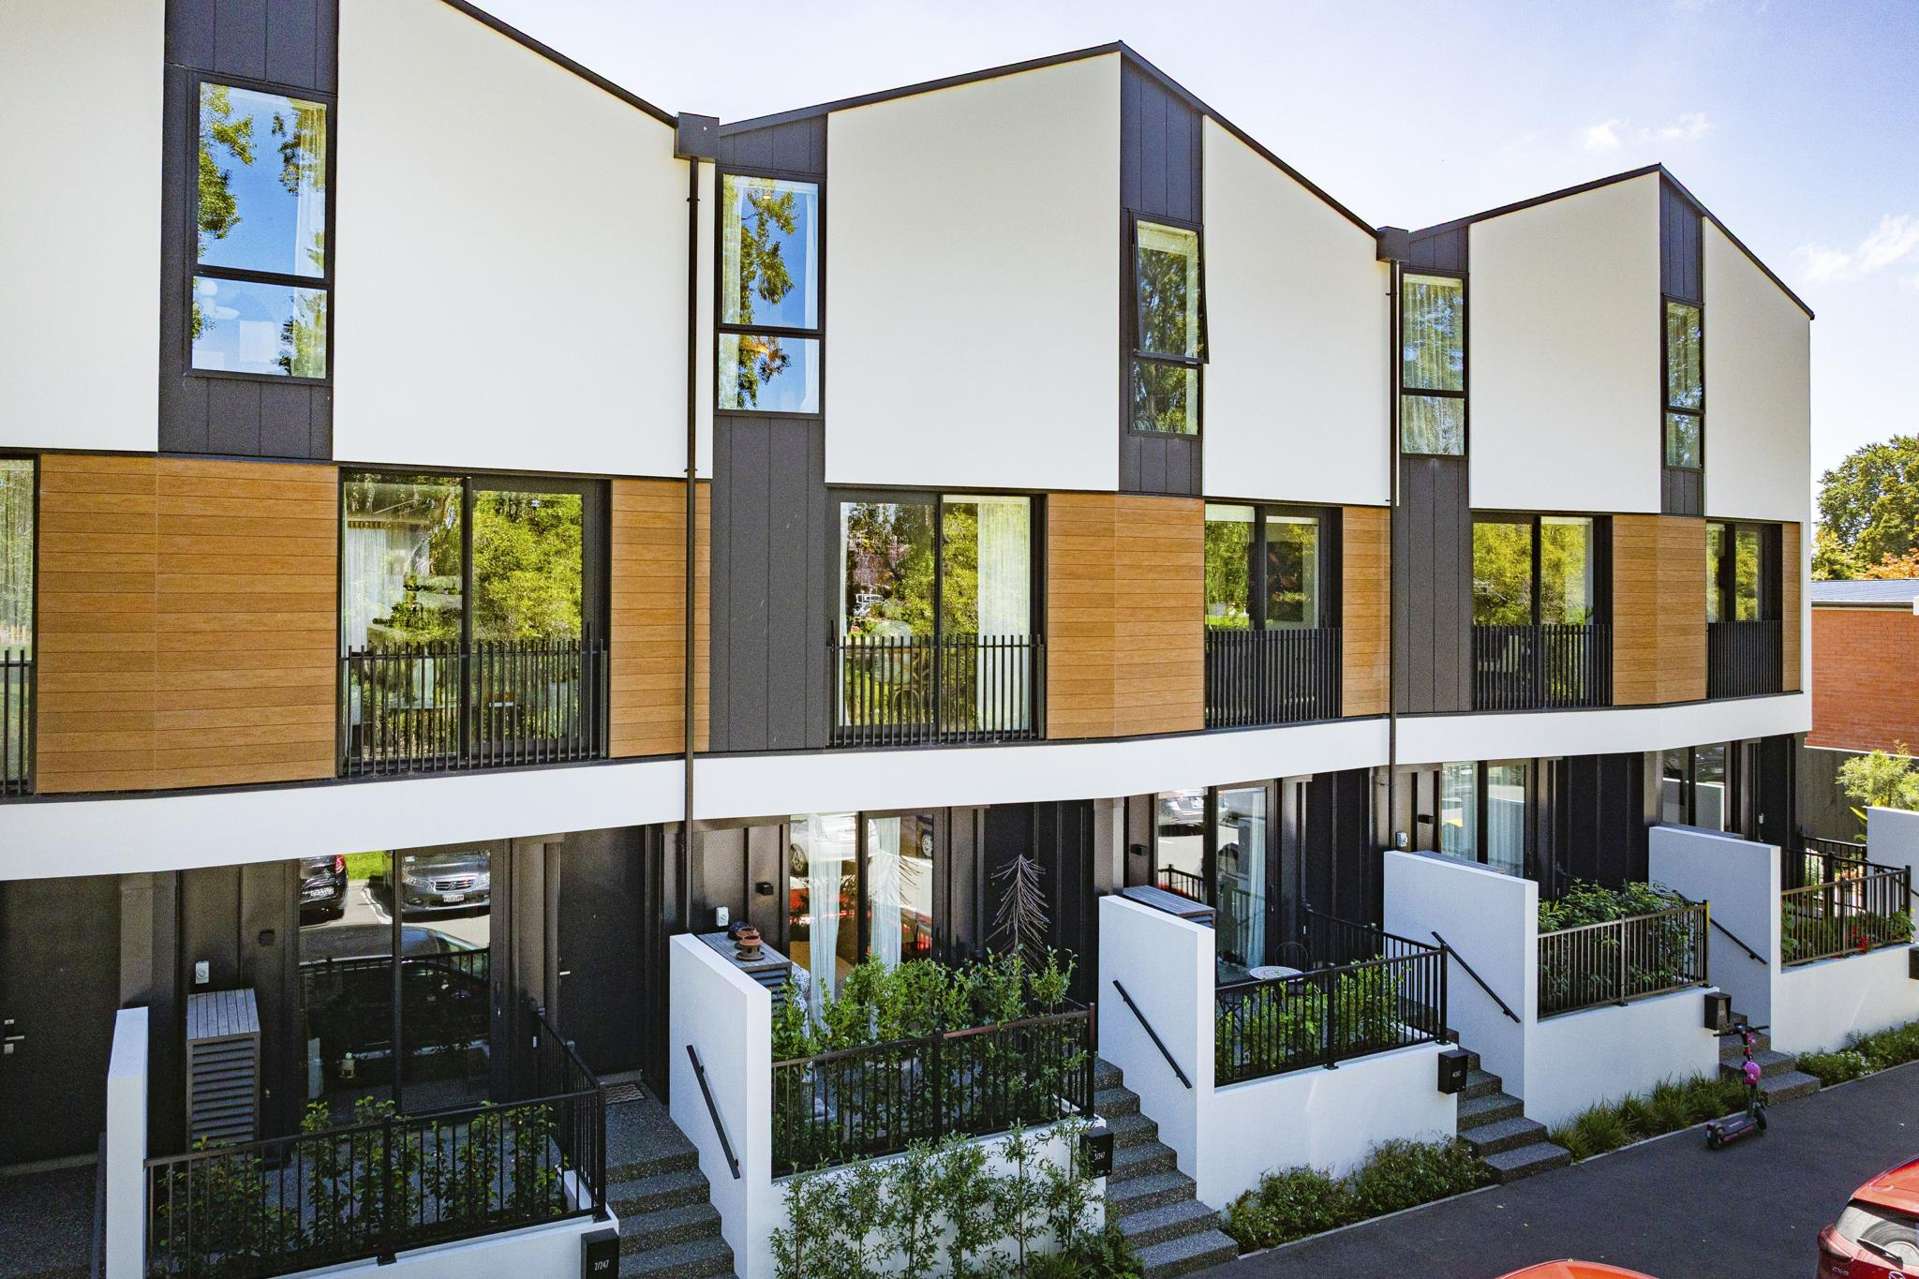

【格局新闻网专讯】 2026年的基督城房产市场正经历一场剧烈的转型。曾经满地开花的联排别墅(Townhouse),正从开发商的“提款机”变成部分投资者的“沉重负担”。随着供应过剩与买家品位的转向,一场关于“产品适配”与“价值重估”的震荡正在上演。
一、 “22%理发式”减值:被高估的投资神话
在基督城,联排别墅曾是低门槛、高收益的代名词。然而,2026年的数据显示,市场已经进入了残酷的定价修正期。
一份最新的市场分析揭示了这种“重塑定价”的残酷:一套曾以87.9万纽元购入的联排别墅,目前的评估价仅为68.5万纽元,跌幅高达22%,被业内形象地称为“22%理发式”降价。这不是孤例,在基督城市中心及周边区域,许多两年前以80万纽元成交的期房,如今在二手市场的挂牌价甚至不足60万纽元。
造成这一现象的直接原因是供应过剩。数据显示,基督城市场上约10%的待售房源为两居室联排别墅。甚至有业内人士指出,实际供应量远超账面数字,因为开发商为了避免“吓跑”买家,往往在一个拥有6-8套单元的项中只挂出一两套房源,以此掩盖滞销的真相。
二、 “错误的产品”:投资者撤离后的结构性危机
基督城联排别墅市场的阵痛,本质上是产品供应与市场需求严重脱节。
在2021-2022年的开发热潮中,许多开发商遵循一个简单的公式:两居室、无车位、高密度。这种设计完全是为当时低利率环境下的“杠杆投资者”量身定制的。然而,随着房贷利率升至6%左右,原本的财务计算模型崩溃了,租金收入已无法覆盖贷款本息。
更为严峻的是,当投资者撤离,市场的主力变成了自住买家(如首次置业者)。2025年第四季度,首次置业者的市场份额达到了创纪录的28.8%。但这群买家对居住品质有着完全不同的要求:
- 车位是硬伤:对于自住者来说,没有车位的两居室几乎是“一票否决”。
- 空间偏好回归:自住买家更青睐带车库、有绿地空间或三居室的传统布局。
市场也因此出现了显著的两极分化:虽然两居室无车位产品在大幅折价,但那些高规格、带车位且位于好地段的三居室项目,依然能实现约30%的溢价。
三、 烂尾风险与“新房”身份的消失
在基督城街头,不难发现一些处于停工或半完工状态的联排别墅项目
。由于销售停滞和建筑成本飙升,部分缺乏资金实力的开发商陷入清算危机。
对于买家而言,另一个潜在的财务打击是“新房身份”的丧失。根据现行政策,新房在首付比例和贷款政策上享有特殊待遇。然而,如果联排别墅建成后超过6个月未能售出,它将失去“新房”地位,变为普通旧房。这意味着潜在买家可能需要支付更高的首付,从而进一步压低了该房产的流动性和售价。
四、 生存法则:期房购买的避坑指南
在当前动荡的环境下,自住买家和谨慎的投资者若要“捡漏”或购买期房,必须建立严密的防线。
死磕“日落条款”(Sunset Clauses): 传统的日落条款允许买家在工期延误时取消合同。但需警惕“互惠条款”,防止开发商故意拖延工期,利用该条款取消合同后加价转卖。
专家建议,应尽可能要求删除开发商单方面取消合同的权利。
定金的安全保障: 确保定金存放于律师的托管理事账户(Trust Account)中,而非直接拨付给开发商作为建筑资金。这样即使项目不幸烂尾,买家的首付款也能安全退回。
理清担保责任: 买家需明白,开发商不等于建筑商。根据《建筑法》,提供12个月缺陷维修和10年结构性质保的是建筑商。即使开发商公司注销清算,买家仍有权直接寻找建筑商履行保修责任。
五、 结语:市场正在回归理性
尽管标题充满了危机感,但经济学家认为,这更像是一场周期性的自我修正而非全面崩盘。
随着2025年4月1日起利息抵税政策的全面恢复(100%抵扣),以及OCR(官方现金利率)的下调,市场的底部正在缓慢夯实。基督城联排别墅不再是闭眼赚钱的金融产品,而是回归了其居住属性。
对于未来的参与者来说,2026年的生存法则很简单:回归地段,回归产品质量,回归真实居住需求。 在泡沫余温散尽后,只有那些真正符合“宜居”标准的房子,才能在下一轮周期中站稳脚跟。















