
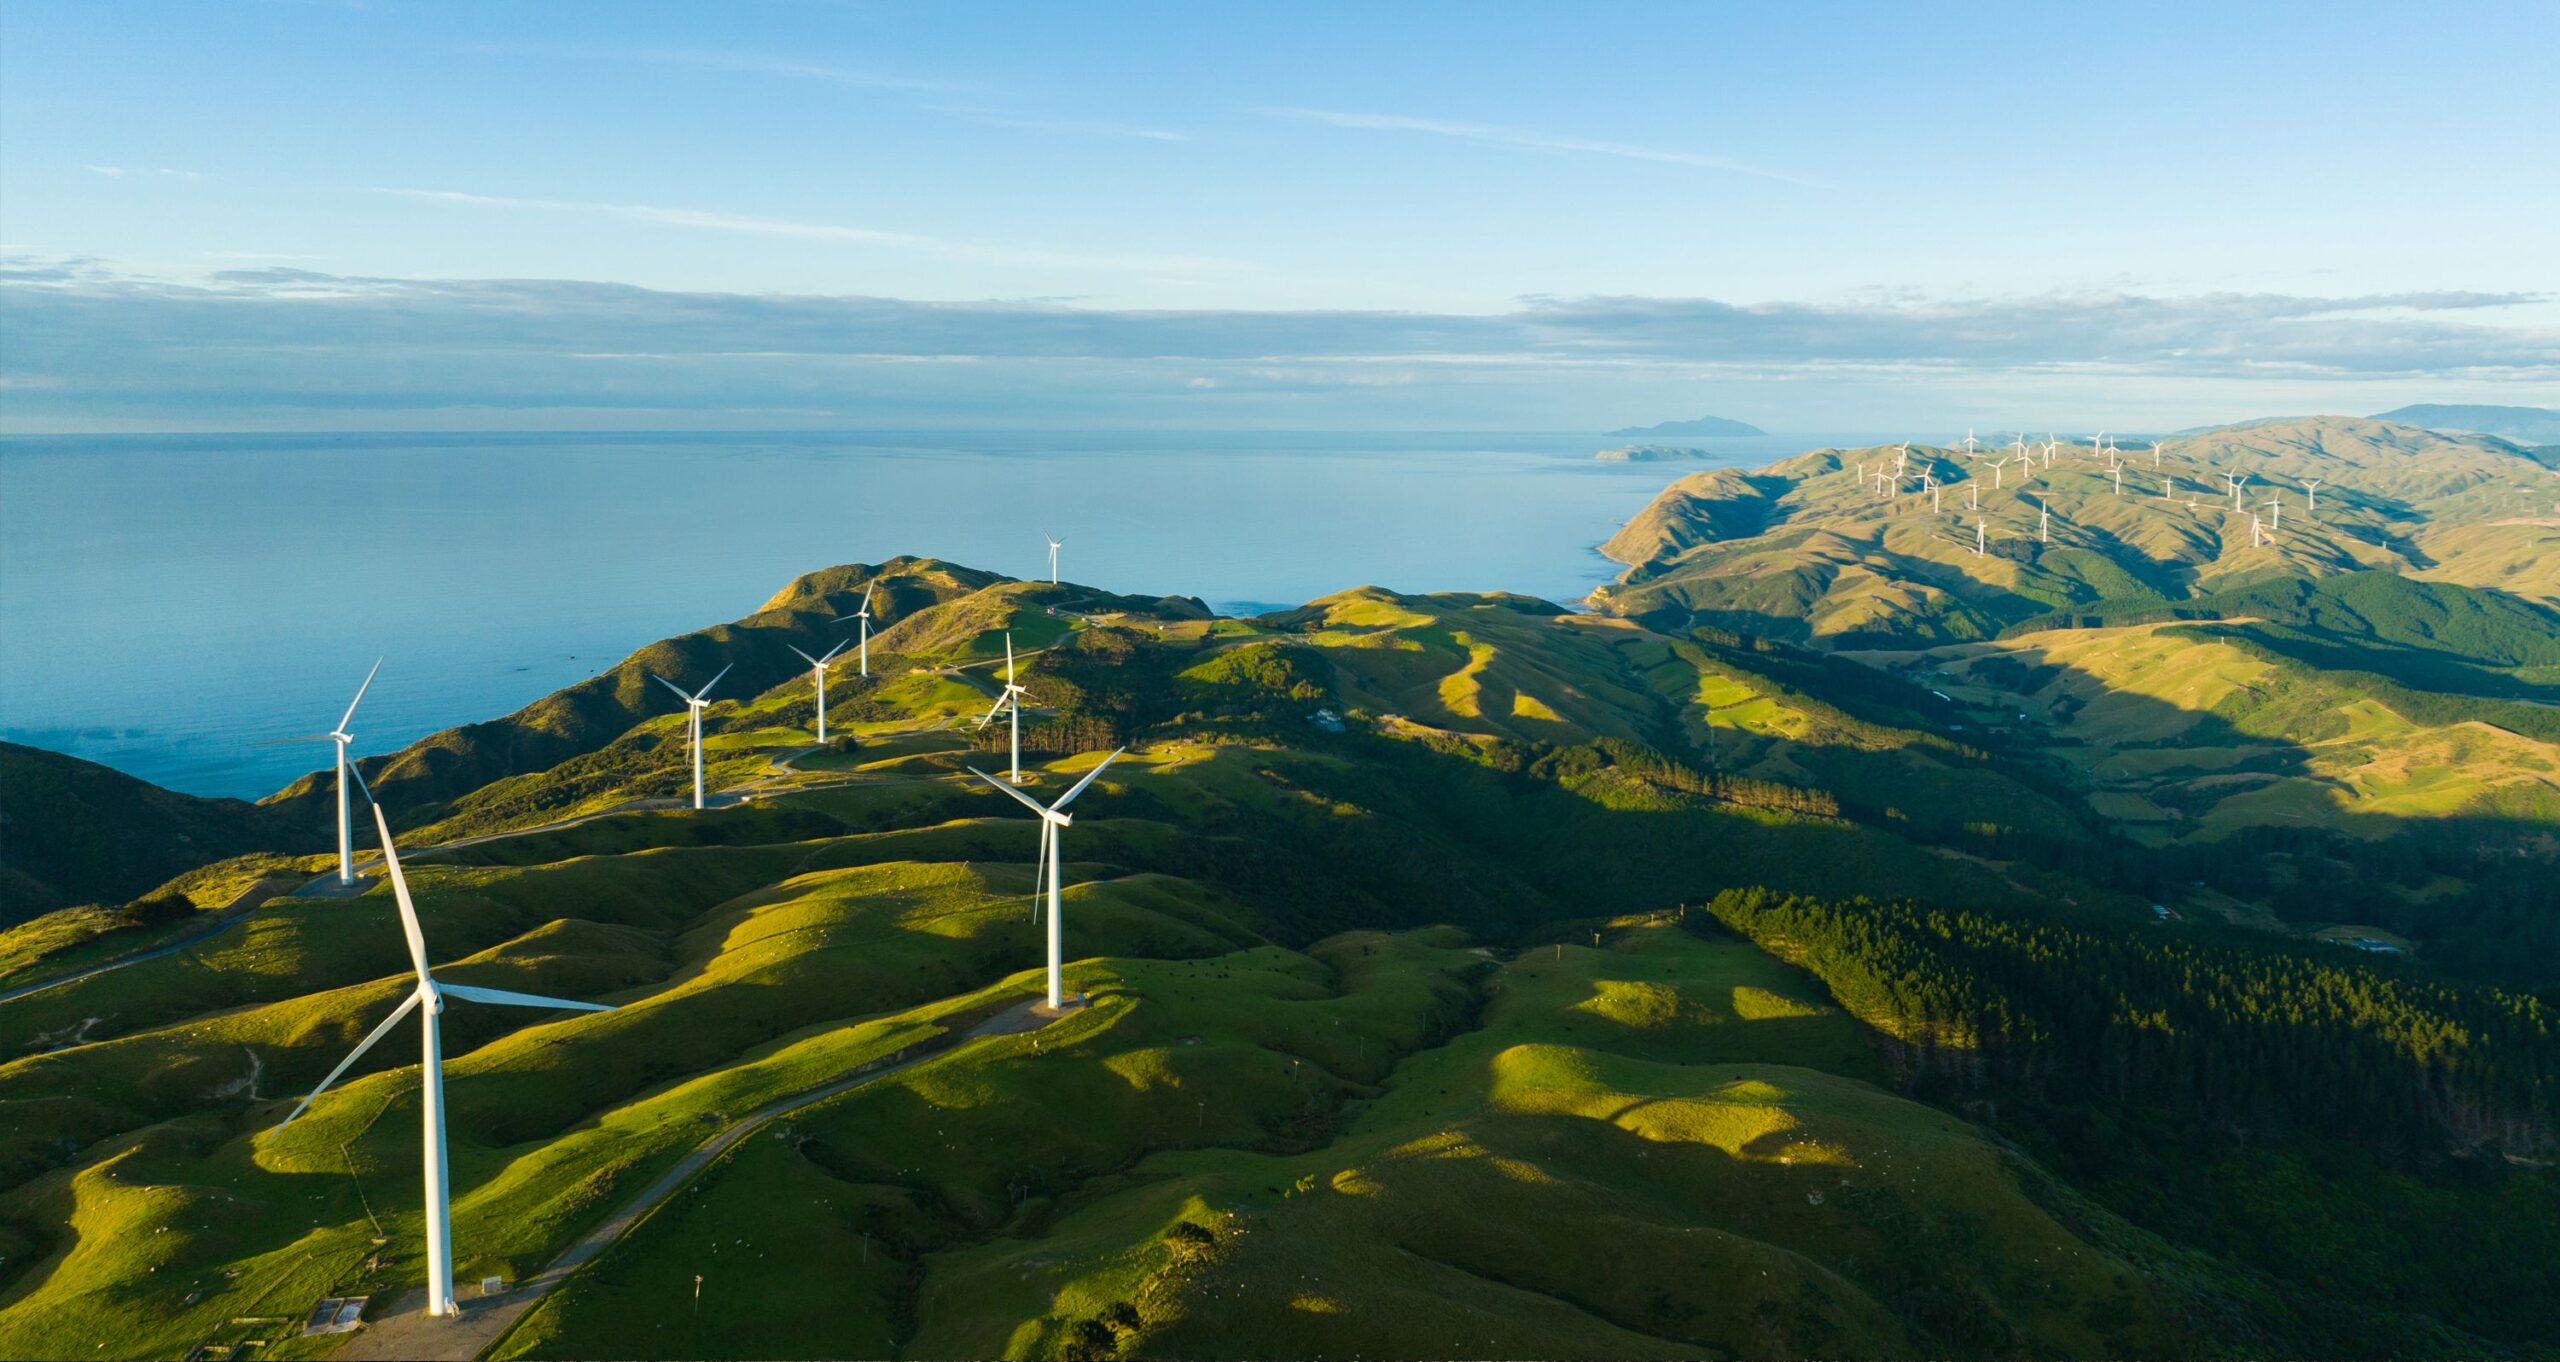

【格局新闻网专讯】新西兰商业、创新与就业部(MBIE)最新发布的季度能源数据显示,新西兰可再生能源发电量占比已飙升至 94.5% 的历史高位,其中太阳能发电表现尤为瞩目。然而,国家基础设施委员会(Te Waihanga)同日发布的报告却给市场泼了一盆冷水:绿电破纪录并不意味着电价的自动回落。在政策不确定性与市场价格剧烈波动的双重夹击下,新西兰正陷入一场“短期数据狂欢”与“长期投资滞后”的两极交锋。
94.5%的绿电狂欢:太阳能与水力发电的双重奏
根据 MBIE 发布的 2026 年第一季度数据,得益于充沛的水源条件以及大型光伏项目的并网,新西兰可再生能源发电比例达到了 1980 年以来的季度最高水平,远高于去年同期的 83.2%。
光伏发电暴增 50%: 随着 Pāmu Rā ki Whitianga 和 Te Herenga o Te Rā 等大型地面光伏电站的投入运营,本季度太阳能发电量同比激增 50%,达到 373 GWh 的历史新高。
化石能源大幅退场: 在绿电全面碾压的态势下,传统的天然气和煤炭发电量分别同比断崖式下跌 67% 和 66%,其中天然气发电量更跌至 1980 年以来的最低季度水平。
坊间交锋:环保政绩还是高电价泥潭?
然而,漂亮的宏观数据未能平息坊间的质疑与争论。市场与行业专家对此呈现出截然不同的两极态度:
乐观派:低碳转型的坚实一步
环保倡导者与清洁能源开发商认为,化石燃料依赖度的空前降低,证明了新西兰电力系统具备迅速脱碳的能力。随着 Ruakaka (130MW) 和 Tauhei (200MW) 等大型光伏项目预计在年内陆续完工,新西兰的能源结构将更加绿色、独立。
审慎派:指标虚高与结构性隐患
市场分析人士则指出,这一季度性成果在很大程度上依赖于“靠天吃饭”的水力丰枯期,并不代表结构性问题的解决。Reddit 等本地社交平台上,不少民众和业内人士反映,尽管绿电比例屡创新高,普通家庭和企业的电费账单却依然居高不下。由于可再生能源具有间歇性(如夜间无太阳能、无风期),系统仍需安装超过 100% 的装机容量,这无形中推高了整体电网的建设与维护成本。
基础设施委员会警告:价格波动正劝退数十亿纽元投资
就在市场为 94% 的数据振奋之际,基础设施委员会(Te Waihanga)在 6 月 12 日发布的最新报告中直言不讳地指出:更多的可再生能源并不能自动带来更便宜的电价。
报告强调,电价的剧烈波动(Volatility)和政策的不稳定性已成为未来绿电投资的“绊脚石”。为了满足未来电动汽车普及及工业电气化的需求,到 2050 年新西兰电网预计需要新增 9.4 GW 的发电量,总投资需求高达“数百亿纽元”。
当前两极交锋的核心在于:
政策不确定性: 监管职责的模糊和气候政策的频繁更迭,模糊了市场的价格信号,使原本打算入场的长期资本(如 KiwiSaver 或海外基金)处于观望状态。
市场规则亟待重塑: 经合组织(OECD)此前在经济调查中也曾警告,新西兰电价结构性偏高。如何在不依赖政府直接拨款(政府财政已无力开具巨额支票)的前提下,通过建立可预测的市场规则来吸引私人资本,成为目前最大的政策死结。
究竟这一波绿电狂潮是新西兰迈向零碳未来的终极解药,还是在缺乏稳定投资环境下的一场“空中楼阁”?是非对错,最终的检验标准或许不在 MBIE 的季度图表上,而在每一位新西兰人未来的电费账单与停电风险之中。















