
【格局新闻网专讯】长期以来,新西兰购房者在评估房产价值时往往将地段、学区与建筑年代置于首位,但一份覆盖全国72个行政区的最新空间评估报告,正迫使市场重新审视隐匿在脚下的水文风险。
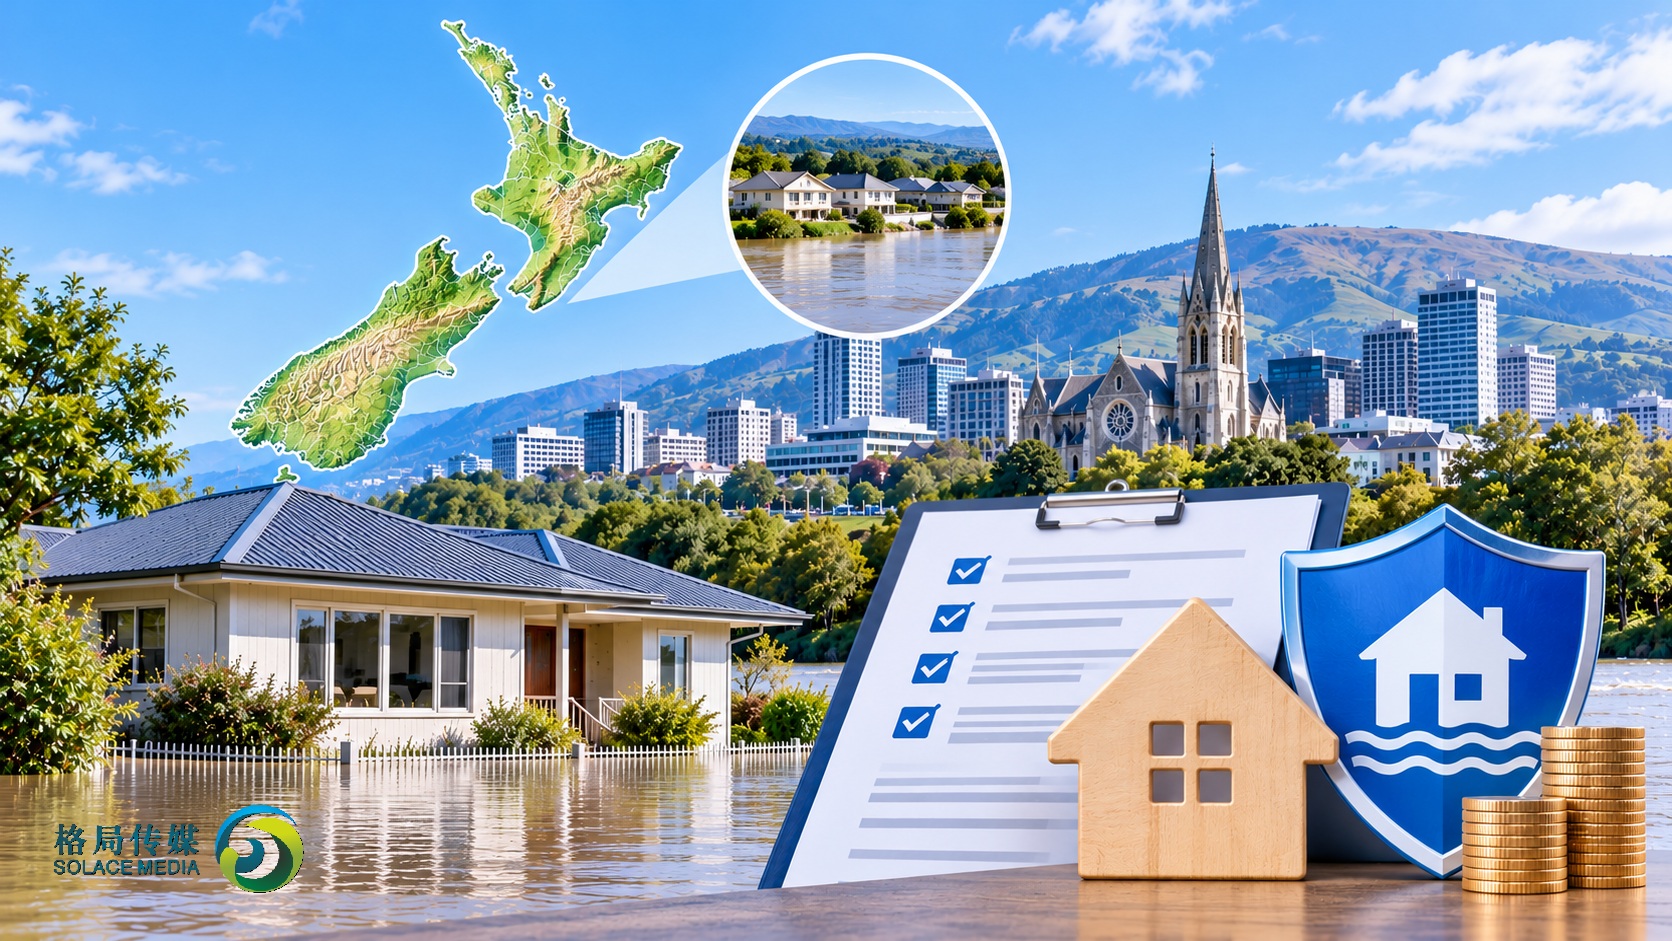
房产数据机构Cotality(前身为CoreLogic)于11月16日发布最新分析,利用与工程环境咨询机构Haskoning联合开发的“新西兰洪水地图”(New Zealand FloodMap)模型,综合测算了河流泛滥、地表暴雨积水及沿海风暴潮三重因素,为全国每一处住宅赋予了相对洪水风险评分。数据显示,气候风险已不再局限于单一的环境议题,而是直接转化为影响新西兰家庭财富、保费支出与银行信贷审批的硬性指标。
从受威胁住宅的相对占比来看,霍克湾(Hawke’s Bay)、西海岸(West Coast)及南地大区(Southland)的多个城镇首当其冲。在纳入统计的全国72个地区中,有五个地区超过四成的住宅落入中度至高度洪水风险区间。其中,曾在2023年“加布里埃尔”飓风中遭受重创的怀罗阿(Wairoa)高居全国榜首,当地高达66%的住宅处于较高风险等级;西海岸的布勒(Buller)以61%紧随其后;东海岸重镇内皮尔(Napier)有56%的住宅面临较高洪水威胁;南岛的戈尔(Gore)与韦斯特兰(Westland)则分别录得50%与43%的占比。与之形成对比的是,全国仅有14个地区有至少九成房产处于风险最低的两档(评分0或1分)。
然而,若将观察视角从“受灾比例”切换至“受影响住宅绝对数量”,风险重心便迅速向人口密集的核心城市转移。Cotality首席房产经济师凯尔文·戴维森(Kelvin Davidson)指出,怀罗阿或布勒等偏远地区虽然受威胁比例极高,但当地房地产市场体量有限;反观主要城市,尽管受影响房产占比相对较低,庞大的基数却意味着一旦发生极端水文事件,其对整个金融体系的冲击将远超中小城镇。统计显示,南岛最大城市基督城以约2.4万套较高风险住宅位居全国首位;内皮尔以约1.39万套位列第二;奥克兰市约有1.13万套住宅处于较高风险区间,下哈特(Lower Hutt)则有约1.04万套。这一分布格局与新西兰储备银行(Reserve Bank of New Zealand)此前的气候压力测试结论高度吻合——央行早已将霍克湾、惠灵顿及坎特伯雷列为需要重点监控气候相关洪水风险的核心区域。
在坎特伯雷平原及基督城等低洼冲积地带,水文风险正经历从“潜在隐患”向“显性定价”的过渡。尽管高风险房产在交易市场上通常带有一定幅度的价格折让,但过往市场规律表明,可负担性压力有时会促使部分买家选择以承受更高的环境风险来换取较低的入市门槛。Cotality此前针对“加布里埃尔”飓风灾区的追踪研究便揭示了一个看似反直觉的现象:受过水灾或处于高风险区的住宅虽然初始成交价低于同类房产,但在灾后复苏周期内的价格涨幅反而更高。不过,市场分析师普遍警告,随着保险精算模型与银行风控规则的迭代,这种依靠低价吸引买家的逻辑正面临严峻挑战。
金融与保险端实质性的政策收紧已经启动。新西兰储备银行在最新发布的《金融稳定报告》(Financial Stability Report November 2026)中明确指出,财产保险公司正加速摒弃以往“全区统一定价”的粗放模式,转而依据单栋建筑的精确地理位置与海拔数据进行精细化风险评估与差异化定价。这意味着,同一条街道上的两处住宅,可能因地势高差或排水路径不同而面临截然不同的保费账单,部分极高风险房产甚至面临续保困难或高额免赔额的困境。与此同时,商业银行的信贷闸门也已与自然灾害数据挂钩。西太平洋银行(Westpac)本月已正式确认,在房贷审批环节纳入自然灾害风险评估,对于少数处于极高滑坡或洪水风险地带的房产,银行可能会下调最高可贷额度,甚至要求借款人提供额外的风险缓释证明。
面对日益透明的灾害数据,监管层面的全国性基础设施信息整合也在推进之中。新西兰环境部主导的国家级“新西兰洪水地图”(New Zealand Flood Map)项目,计划于今年年底前完成各地方议会现有洪水数据的汇集,供专业机构调用,并预计在2027年5月向公众开放首个全国统一基准版本,整合地表高程与防洪堤坝等工程设施的防护效能。
在官方统一平台正式向公众上线前,市场机构已率先将精细化评分推向台前。正如凯尔文·戴维森所言,新西兰境内没有任何一处房产能够完全免疫于气候风险,对于普通业主与准买家而言,在签署购房协议前核查地方议会的土地信息备忘录(LIM)、比对多家具备资质的保险公司承保条款,已成为与验房和估价同等重要的前置程序。