
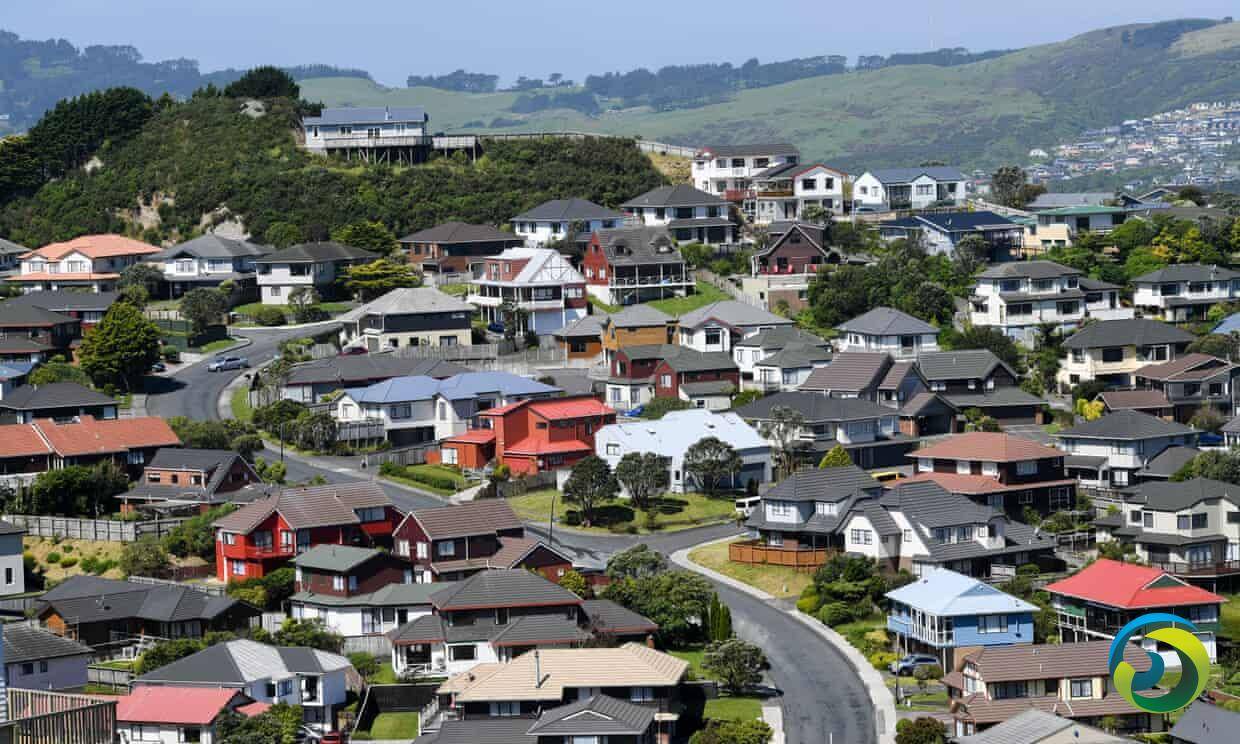

【格局新闻网专讯】最新数据显示,随着市场下滑速度加快,新西兰8 月份房屋的平均价值自去年 11 月以来首次跌破 100 万纽元。
新西兰房地产研究机构Core-Logic 最新的房价指数 (HPI) 数据是衡量房产价值变化的最有力指标,该指数显示 8 月份全国房产价值进一步下跌 1.8%,达到 991,647 纽元的新平均水平,是 7 月份 (-0.9%) 的两倍,这低于 6 月的 101.9 万纽元和 7 月的 101 万纽元。
CoreLogic NZ 研究负责人尼克·古道尔( Nick Goodall )表示,受限且更昂贵的信贷使潜在买家越来越厌倦。经济低迷现在已渗透整个国家并且显而易见。
古道尔说,当房价在 2008 年 8 月末跌至 -4.4% 的底部时,眼下三个月内房价下跌 3.5% 的趋势正在接近全球金融危机的最深处——现在房地产市场的低迷几乎与全球金融危机中的情况一样糟糕。
“消费者情绪可能是对市场的关键影响,并且随着全国各个角落的市场低迷迹象明显,由于信贷收紧、更昂贵的潜在买家数量已经减少,他们在下跌的市场中乐于等待时机,”古道尔说。
国家和主要中心房市价值
8 月份新西兰大部分地区的价值正在下降,甚至像基督城和皇后镇这样房地产市场更具弹性的地方现在也陷入了亏损。
数据链接:
8 月份全国所有主要城市地区的平均住宅价值,以及过去 3 个月和 12 个月的变化幅度
- 奥克兰 8 月下跌 2%,最近一个季度下跌 4.6%,至 140 万纽元。
- 惠灵顿在8月份下跌 2.6%,本季度下跌 7.6%,至 100 万纽元。
- 陶朗加在 8 月份下跌 1.2%,但在本季度下跌 3.3%,均价为 113 万纽元。
- 基督城8 月份下跌 1.3% ,本季度下跌 0.3% ,至 761,000 纽元,
- 汉密尔顿8 月份下跌 1.4% ,本季度下跌 0.3%, 至平均 863,000 纽元。
- 但尼丁8 月份下跌 5.1%,本季度下跌2.3%,均价现在为656,423 纽元。
在 Core Logic 数据中包含的五个地区中,Kāpiti Coast District 是唯一一个房价上涨的地区,8 月底比去年同期增长了 1.2%。与此同时,Lower Hutt 的房产价值现在比当时低 -6.4%。
基督城三个月的百分比下降幅度很小,与去年同期相比仍高出 16.4%,这表明花园城市的复原力更强,它仍然是大城市中最负担得起的。基督城的房产价值收入比为 7.1,比奥克兰的 9.7 或但尼丁的 8.2 好得多。
古道尔表示,利率上升和更严格的贷款规则以及信心减弱正在影响市场。
他说,“限制性贷款环境,贷款与价值比率限制仍然很紧,利率上升影响借贷能力以及市场信心减弱,所有这些似乎一直对这个通常较高的首次购房者市场影响最大。”
“8 月份奥克兰超级城市的下行势头相对一致,城市外围地区的房价下跌 -1.7% 至奥克兰市的 -2.2%。
“然而,长期变化更加多样化,与去年同期相比,奥克兰市区更昂贵的地区的价格仅略高于(2.3%),而南部更便宜的地区 Papakura(12.9%) ) 和 Franklin (13.4%)。”
皇后镇的房价表现出一定的弹性,8 月份上涨了 0.4%。但古道尔表示,自 5 月底以来的三个月变化 -1.1% 可能更能反映近期的市场走势。
与此同时,北帕默斯顿(Palmerston North)的房价已跌至去年同期以下,跌幅为 2.3%,而纳皮尔(Napier)的房价则与当时持平。旺加雷(Whangārei )也下跌 2.6%,吉斯伯恩(Gisborne )下跌 2.3%。
新西兰房屋价值展望
古道尔表示,虽然价格可能会继续下跌,但数据仍有一些乐观的理由。
“消费者信心已显示出触底迹象,这可能得益于近期短期利率下降以及一些市场即将触底的传言。”
“不过,借贷环境依然严峻,再加上利率上升导致负担能力有限,预计房价不会出现强劲反弹。预计官方现金利率会进一步上涨,但这些变化对抵押贷款利率的影响并不像以前那样,因为这些变化已经被“定价”了,而且银行正在努力争取减少的贷款群体。
“随着抵押贷款利率接近预期峰值的预期变得越来越普遍,住房负担能力可能会提高,这可能会增加房地产需求。”
古道尔说,这可能会看到买家在拐点之前跳入市场试图购买。
他说,房地产价值增长可能不会立即反弹,但仍将意味着独特的低迷期结束。
Core Logic 的数据还显示,抵押权人的销售额仍然很低,部分原因可能是劳动力市场强劲和失业率低。
与此同时,8 月份最新的 Centrix 信贷指标也在今天发布——抵押贷款申请每年下降 25%,这表明人们为了平衡财务而搁置了房地产计划。
Centrix 表示,对于借款人而言,7 月份新的住宅抵押贷款同比下降了 40%。
“尽管欠款不断增加,但新西兰人似乎优先考虑还款抵押贷款,到 2022 年 7 月,未还款的住房贷款比例保持稳定在 0.96%。”
尽管有超过 14,000 个抵押贷款账户逾期,但尽管最近加息和生活成本上升,但没有出现抵押贷款压力的重大迹象。















