


【格局新闻网专讯】在低迷的市场中,待售房屋过剩是今年新西兰房地产市场的一个特点。最新指标表明,这种状况至少会持续到冬季结束,甚至可能持续到春季。
截至 6 月底,房地产网站 Realestate.co.nz 共有 32,384 处住宅房产待售。
与去年 6 月份相比,这一数字仅增长了 2%,但去年的库存数字也很高。
为了更好地理解这些数据,商业网站interest.co.nz解释:2021 年 6 月市场繁荣时期待售房产库存仅为 13,861 处,而自那时起,库存水平已经增长了一倍多(增长了 134%)——如果销售量相应较高,那么高库存水平就不会成为问题,但事实并非如此。REINZ 报告 2021 年 6 月销量为 7,629 套,而今年 6 月,待售房产超过 32,000 套,REINZ 报告的销量为 5,865 套,较 2021 年 6 月报告的 7,629 套下降了 23%。
因此,与四年前的繁荣时期相比,库存上涨了 134%,而销售额却下降了 23%。
interest.co.nz报道进一步评述说,这不是一个好的组合,表明市场上想要出售房产的卖家和愿意或能够购买房产的潜在买家之间存在不平衡。
这一问题也体现在其他几个数据中——市场过剩和市场退出。
滞销房屋数量是指每个月末未售出的房产数量。
Interest.co.nz 估计,截至今年 6 月底,新西兰的住宅过剩库存为 28,550 套,比去年 6 月增长 2.9%,但比 2021 年 6 月增长 294%(几乎是三倍)。
与此同时,退出市场的房产数量也大幅增加,据 interest.co.nz 估计,退出市场的房产数量已从 2021 年 6 月的不到 1200 套激增至目前的每月约 3800 套,增幅达 225%。
上述数据突显的趋势尤其令人不安的是,在抵押贷款利率下降的时期,这些趋势依然持续存在——两年期固定利率平均从 2023 年 11 月的 7.04% 降至今年 6 月的 4.96%。
抵押贷款利率下降(尤其是如此大幅的下降)本应刺激房地产市场,但到目前为止,这种情况尚未发生。
当前的市场状况持续的时间越长,市场就越有可能不仅仅是陷入暂时的低迷,而是走向更深层次的结构性调整。
interest.co.nz 在报道中说,在最坏的情况下,这可能意味着崩溃,或者可能意味着缓慢的通货紧缩或只是一段长期的停滞,但时间会证明一切。
每当房地产市场陷入困境时,总有许多行业专家声称看到了隧道尽头的曙光。
但愿那不是火车, interest.co.nz补充道。
新西兰罕见的房价暴跌
据国际物业顾问机构 Demographia 称,在新冠疫情期间,新西兰经历了世界上最大的房价暴涨之一,房屋中位价达到家庭收入中位数的 11.2 倍,创历史新高。
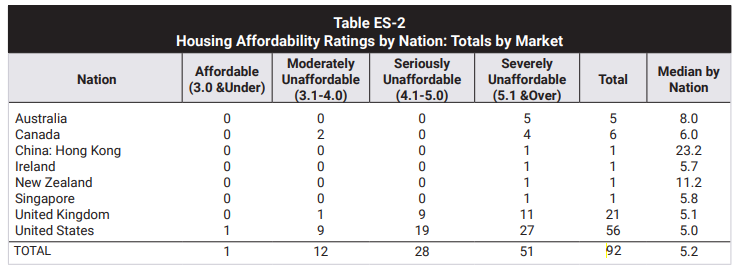
自那时起,新西兰经历了世界上最大的房地产崩盘之一,这大大提高了新西兰的住房负担能力。
周二(7月15日),新西兰房地产协会(REINZ)公布了6月份房价指数,6月份房价指数下降了0.3%:
房屋销售量也持续下降,6 月份下降 4.8%(经季节性调整),而 5 月份则上修为下降 0.8%。
大型银行 ASB 表示,“总体而言,这些指标表明,尽管抵押贷款利率大幅下降,但房地产市场几乎没有波动。”
十年来的高库存以及新房源没有明显降温的迹象,被广泛认为是迄今为止抑制房价复苏的主要因素。目前的库存量为3.27万套(经季节性调整),约为2021年11月上次房价上涨时期的1.8倍。
“我们关注的‘市场紧张程度’指标(如下图所示)在过去两个月中继续放缓,表明房屋销售量未能跟上新房源数量的增长,进一步加剧了供需失衡”,ASB 表示。
以下图表由Antipodean Macro的 Justin Fabo 制作,显示新西兰所有主要市场的价格均已暴跌。
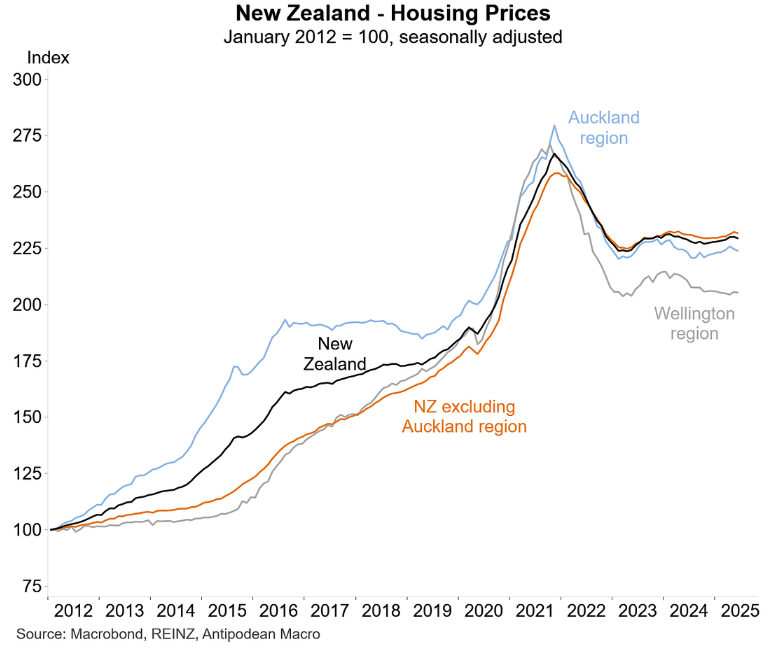 经通胀调整后,新西兰实际房价已跌至疫情前的水平:
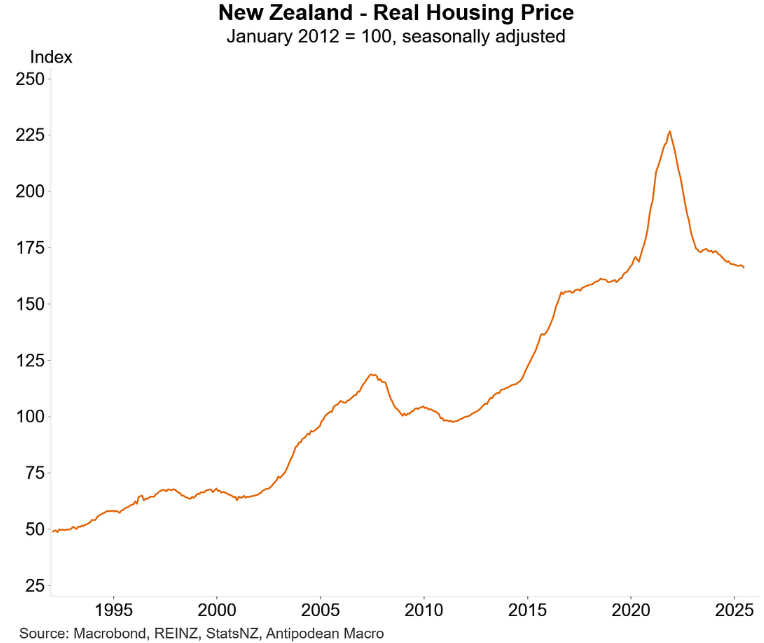
新西兰的住房价格与收入之比也已恢复到疫情前的水平,抵押贷款偿还能力也有了显著提高,因此,价格的大幅下跌大大提高了新西兰的住房负担能力。
澳大利亚商业和投资专业博客MacroBusiness 评述说,这与澳大利亚形成了鲜明的对比,澳大利亚政府通过需求侧刺激政策积极刺激房价,例如针对首次购房者的 5% 存款计划、扩大“帮助购房”共享产权计划、禁止银行将学生债务纳入贷款能力评估的贷款规则变化以及各种州政府政策等。
澳大利亚积极为房地产市场火上浇油,而新西兰却没有。
房价停滞可能会减缓经济复苏?但经济学家表示,这不一定是坏事
新西兰价值1.6万亿纽元的房地产市场正在迅速萎缩。自2021年底泡沫破裂以来,房价几乎没有波动。
但这究竟是新西兰经济复苏缓慢的症状,还是其原因呢?
REINZ房价指数在2023年初触底后出现小幅反弹,但涨势已减弱。尽管两年期掉期利率下降了170个基点,但截至今年6月,该指数仅上涨了0.3% 。
经济活动也遭遇挫折。GDP在2024年中期急剧收缩后,在12月和3月季度有所反弹,但6月可能再次萎缩。储备银行的预测显示,GDP将下降0.3%。
商业网站interest.co.nz在另一篇报道中说,这两种趋势之间的联系就像一个“先有鸡还是先有蛋”的问题。究竟是因为经济疲软导致楼市疲软,还是因为楼市疲软导致经济疲软?
经济评论员伯纳德·希基 (Bernard Hickey)在他的新闻通讯中写道,新西兰的“附加住房市场”经济正在苦苦挣扎,因为买家没有像过去的复苏时期那样抬高价格。
Kiwibank 首席经济学家贾罗德·克尔( Jarrod Kerr )在一份报告中表示,如果要实现“乐观”的增长预测,就需要进一步降低官方现金利率以刺激住房需求。
但这种想法让住房部长克里斯·毕晓普(Chris Bishop)感到沮丧,他希望打破房价上涨和经济增长之间的联系。
他周二告诉 Interest.co.nz,“打破经济应以房价增长为基础的观念是本届政府试图植入新西兰人心理和经济脉络的基本原则。”
新西兰房地产行业规模庞大,对新西兰经济的影响巨大。房地产每年贡献15%的GDP,占所有家庭资产的一半以上。
房地产市场低迷可能会抑制家庭支出,减缓建筑业和就业,从而加深经济衰退。反之亦然,尽管房价上涨带来的提振作用通常小于房价下跌带来的拖累作用。
问题不仅仅在于家庭。疲软的房价也削弱了小企业的信心和活力,因为银行通常以住宅房产作为贷款的抵押。
虽然大多数经济学家都认为房价快速上涨并不一定是好事,但许多人也承认,如果没有房价上涨,更广泛的复苏将更加困难。
当被问及如果将房价涨幅从 Kiwibank 的预测模型中剔除,会发生什么情况时,克尔表示,“这肯定会吸走大量经济增长。”
这家国有银行预计2026年物价将上涨5%至7%,尽管它承认对2025年也曾做出过类似的预测,但最终未能实现。目前,该行预计今年物价将上涨约2.5%,并已将GDP增长预测从1.4%下调至0.9%。
在疫情爆发前的五年里,新西兰住宅价格每年上涨约8%,并在2020年经济刺激计划出台后飙升,年增长率一度达到30%,导致购房者在一年后经历了痛苦的回调。
新西兰央行(储备银行)预计未来房价涨幅将更加温和。今年5月,储备银行预测,未来几年房价年增长率将稳定在4.2%,此前该行预计2026年底房价年增长率将达到5%的峰值。
BNZ银行首席经济学家迈克·琼斯(Mike Jones)表示,目前尚不清楚疲软的房地产市场是否正在减缓整体经济复苏,还是相反的情况。
“我倾向于认为大部分因果关系都与房价和经济息息相关。就像任何资产周期一样,房价上涨会产生一种令人愉悦的财富效应,进而刺激消费支出、住房投资、新房建设以及更广泛的经济。”
许多潜在买家对自己的工作没有安全感,不愿意承担大额抵押贷款,尤其是在看到上一波买家陷入困境之后。
琼斯表示,较低的利率显然提高了交易数量,但在积压的房源清空之前,价格不会大幅上涨。
“从负担能力的角度来看,这并不是坏事,但相对于过去的周期而言,‘轻住房’的经济复苏确实会减缓我们的速度。”
经济咨询公司 Infometrics 预计,无论房价是否上涨,新西兰的“不均衡复苏”将在今年剩余时间内加强。
Infometrics 周五(7月18日)发布的最新预测显示,到 2026 年下半年,农产品出口将推动年 GDP 增长率升至 2%。
Infometrics首席预测员加雷斯·基尔南(Gareth Kiernan)表示,他同意克里斯·毕晓普的观点,即房价已经很高,不太可能引领经济复苏。他的预测假设房价走势“相当平稳”。
他说,这将减缓整体经济增长的速度,但如果能提高长期负担能力,这可能是值得的。
人们常常将住房负担不起归咎于各种问题,包括健康状况不佳、教育水平低下、生产力增长乏力以及商业投资减少。
但基尔南表示,这对建筑业来说仍然是个坏消息,该行业已经落后,可能需要调整规模以应对结构性疲软的需求。
政府曾表示将在 2026 年大选前开展大量基础设施建设工作,但“迄今为止,言论与现实之间的差距仍然很大”。
Infometrics 预计经济复苏将缓慢且不均衡。与农业相关的农村地区应表现良好,而依赖建筑业或政府支出的地区可能会落后。
基尔南在一份新闻稿中表示,“预计未来五年经济年均增长率为 2.1%,这比 2023 年和 2024 年企业所面临的艰难环境有所改善。”
“但我们预计人均 GDP 要到 2027 年下半年才能超过 2022 年的峰值。现实情况是,2022 年经济极度过热,因此不能指望经济能迅速恢复到那种活动水平。















