

【格局新闻网专讯】新西兰房地产市场在经历了一轮被称为“现代历史上最长下行周期”的洗礼后,眼下正步入一个极为微妙且分化的筑底阶段。根据2026年6月新西兰房地产协会(REINZ)及各大主流商业银行(如ANZ、ASB)发布的最新一季核心数据,全国房地产市场并未陷入失速坠落,但也绝无盲目反弹的迹象。高库存、高生活成本以及大选前的政策观望,正共同将市场推向一个由经济基本面主导的“新常态”:暴利驱动的投机时代已经终结,取而代之的是高度区域化、由负担能力与地方经济韧性主导的横盘震荡期。
宏观总量陷入“持币观望”的平衡陷阱
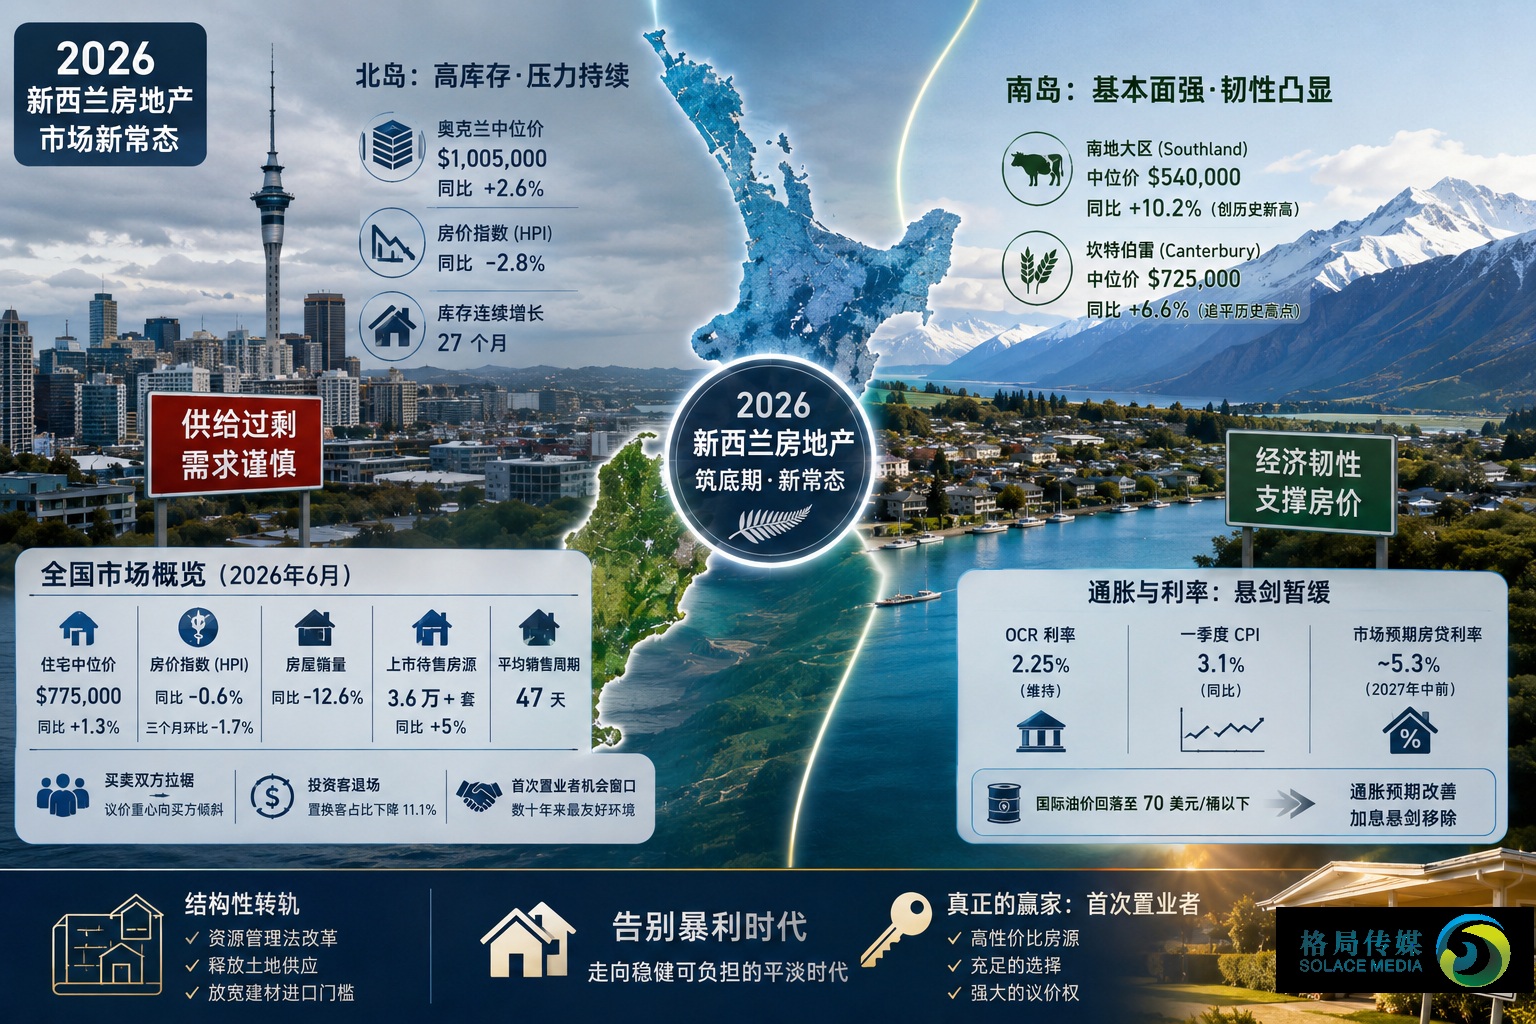
从最新的全国宏观数据来看,新西兰房市目前的总特征可以概括为“价格平稳、成交降温、库存高企”。最新REINZ数据显示,新西兰全国年中住宅中位价为775,000纽元,同比微增1.3%;反映底层价格趋势的全国房价指数(HPI)则同比微跌0.6%,过去三个月环比下滑1.7%。这种价格中位数的反弹与价格指数的阴跌并存,揭示出市场上高价位优质房源仍在成交,而中低端板块则继续承压。
相比价格的顽固,成交量的萎缩更为直观。年中全国房屋销量同比下降12.6%,这虽然与去年同期央行降息预期带动的短期高基数有关,但依然反映出买方极度谨慎的心态。当前新西兰全境上市待售房源高达3.6万套以上,同比增加5%。平均销售周期维持在47天。在庞大的库存压力下,议价重心全向买方倾斜。CoreLogic研究主管指出,多数卖家目前并无迫切的财务危机,因此不愿大打价格战折价抛售,而买家在生活成本压力下也绝不追高,买卖双方陷入了典型的“拉锯持横”状态。
“北岛多产、南岛多金”的南北两极分化
透视数据,当前新西兰房市最显著的特征是彻底打破了过去以奥克兰为绝对核心的“一盘棋”格局,呈现出剧烈的区域地缘分化。
在北岛,两大核心城市奥克兰和惠灵顿由于前几年的过度开发与新房集中交付,目前正在经受大供给与人口红利消退的双重夹击。奥克兰住宅中位价虽勉强维持在1,005,000纽元(同比微升2.6%),但其房价指数同比下跌2.8%,且库存连续27个月同比正增长,买家面临前所未有的丰富选择。惠灵顿的形势则更为严峻,除供给过剩外,由于5月份政府财政预算案前宣布的公共部门大幅裁员,导致本地市场信心遭受直接打击,进一步延缓了首都房市的复苏进程。目前,奥克兰与惠灵顿较2022年的历史高点,名义价格已回落20%至25%,扣除通胀因素后的实际跌幅更是逼近35%。
然而在南岛,故事完全是另一个版本。得益于强劲的农业大宗商品价格、稳健的农场主收入、相对亲民的房价基数以及北岛人口的持续净流入,南岛展现出惊人的韧性。南地大区(Southland)中位价创下540,000纽元的历史新高,同比暴涨10.2%;坎特伯雷(Canterbury)同样以725,000纽元的中位价追平历史最高纪录,同比上涨6.6%。这种“北冷南热”的现象充分表明,新西兰房市的驱动力已从过去的资产泡沫预期,转向了 local 经济基本面与负担能力的硬性支撑。
通胀与利率预期的微妙变数
宏观经济环境和货币政策依然是悬在房市头顶的利剑。新西兰央行(RBNZ)在5月底将官方现金利率(OCR)维持在2.25%的水平,明确向市场释放了激进降息周期已告一段落的信号。然而,过去一个月全球地缘政治的边际改善为新西兰带来了喘息之机。随着美伊达成谅解备忘录,国际油价从此前央行预测的每桶近100美元骤降至70美元以下。这一巨大的外部成本冲击减缓,令新西兰国内的通胀预期大幅改善(一季度CPI为3.1%)。
受此影响,ASB银行经济学团队在6月底紧急修改了其货币政策预测,取消了此前对7月加息25个基点的判断,转而预计央行将大概率维持利率不变。虽然市场普遍预期抵押贷款利率在2027年中前可能仍会维持在5.3%左右的高位,但“加息悬剑”的暂时移除,无疑为下半年的房市注入了一剂稳定剂。经济学家普遍认为,经济增长的缓慢复苏和利率路径的常规化,意味着房市在今年11月全国大选前都将保持这种“不温不火”的横盘状态,而不会发生二次探底。
结构性转轨背后的真正赢家
从更深层的视角来看,新西兰房地产正经历一场由央行和政府合力推动的结构性转轨。正如新西兰央行早前暗示,新西兰正在摆脱长期以来“房价涨幅远超薪资与通胀”的债务驱动型增长模式。资源管理法(RMA)的持续改革、土地供应的释放、建筑材料进口门槛的放低,都在从根本上重塑住房供需的底层逻辑。
在这场痛苦但健康的“挤泡沫”进程中,首次置业者无疑成为了最大的赢家。当前,随着投资客与置换群体的纷纷退场(置换客买家占比较去年同期下滑达11.1%),市场上的投机炒作绝迹。拥有稳定工作和薪资收入的首次置业者,正面对几十年来最友好的购房环境——高性价比的房源、充足的选择空间以及极其宽松的议价权。新西兰房市告别暴利,走向稳健与可负担的“平淡时代”,对于整个国家的经济结构而言,正是一个健康过渡的积极信号。















