
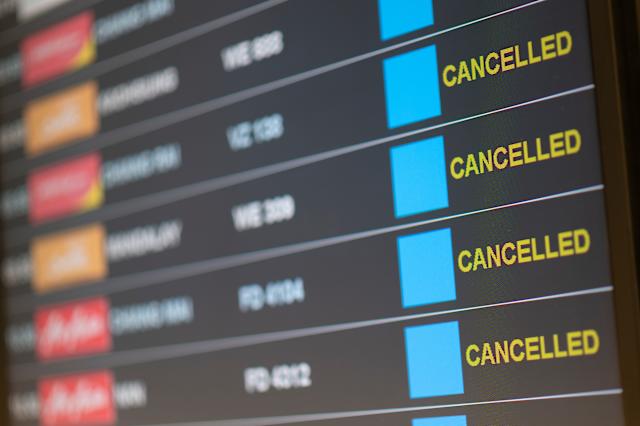

【格局新闻网专讯】许多人在购买旅行保险时,常常抱有一种朴素的观念:“只要航班被取消,保险公司就理应赔偿我的损失。”然而,现实却远比想象残酷。近期新西兰保险与金融服务监察计划(IFSO Scheme)公布的一起裁决案例,给所有旅客敲响了警钟。
真实案例:油价上涨导致取消 索赔却遭拒绝
一个刚刚结束英国旅行的家庭(Porters一家)在遭遇航班取消后,虽然获得了航空公司的原机票退款,但由于不得不紧急购买另一家航空公司的高价替代机票,期间产生了巨额的差价损失。随后,他们向旅行保险公司申请理赔,希望填补这笔差价,结果却遭到了冷酷的拒绝。
不服气的家庭将此事投诉至 IFSO。然而,经过调查,监察员 Karen Stevens 最终裁定保险公司拒赔合理,并未支持该家庭的申诉。
核心盲区:什么是“商业运营决策”?
为什么买了保险却不赔?答案藏在保险合同的“免责条款”中。
根据 1News 的报道,该家庭的保险条款严格限制了运输供应商取消航班的赔付范围——仅在机械故障、罢工或极端天气等不可抗力导致的特定情况下,才触发理赔。
而近期因为燃油价格激增或喷气燃料短缺导致航空公司调整排班、取消航线的行为,在法律和保险定义上被归类为“航空公司的商业运营决策(Operational Decisions)”。
保险公司的逻辑: 商业运营导致的取消是航空公司自身的经营选择,不属于保单列明的意外承保事件。
航空公司的责任: 这种情况下,提供退款或改签是航空公司的法定义务,但由此产生的连带差价损失,保险公司不予买单。
专家提醒:打破对旅行险的“万能”幻想
根据 IFSO 披露的数据,自2025年7月1日以来,在其受理的金融纠纷中,高达 17% 的案例与旅行保险相关,其中大部分源于对条款的误解。
监察员 Karen Stevens 强调,旅行保险非常实用且重要,但公众必须建立理性的心理预期。随着全球燃油成本波动,未来航空公司因削减预算而缩减航线或取消航班的现象可能会更加频繁。
给旅客的避坑指南
为了避免在旅途中陷入钱财两空的窘境,建议在出行前做好以下三点:
细读“延迟与取消”条款: 购买前务必看清保单中的触发条件(Triggers),了解哪些属于“承保事件”,哪些属于“除外责任”。
索取官方取消证明: 如果遭遇航班取消,第一步应向航空公司索取正式的取消原因说明信。如果是商业运营原因,直接向航空公司争取合理的安置方案或补偿。
不要自作主张: 遭遇突发状况时,在自行购买高价替代机票或变更行程前,最好先致电保险公司进行预审(Pre-approval),明确这笔费用是否能报销。















